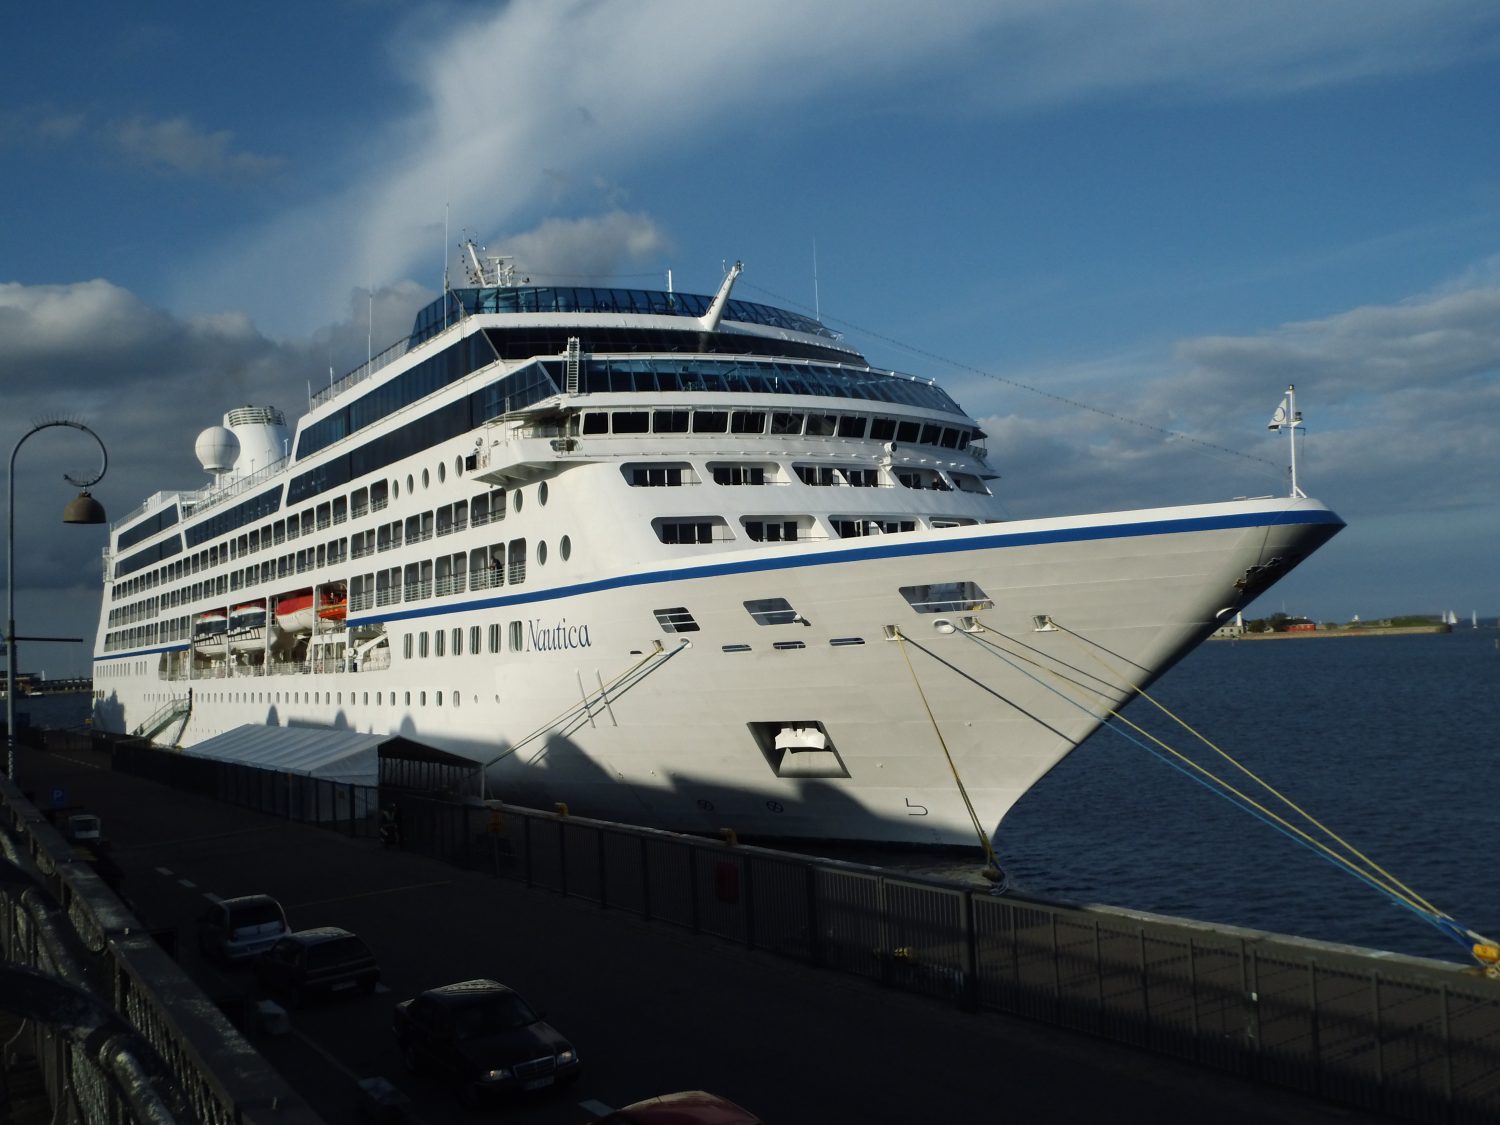
L’Italia è in testa alla produzione mondiale di navi da crociera, oltre a essere al primo posto in Europa; assorbe, infatti, il 57% degli ordini, a livello globale, dal 2026 al 2039 e il 54,4% del valore delle navi ordinate. Tutto questo all’interno di uno scenario nazionale ove operano 451 imprese navalmeccaniche (nautica esclusa), con un fatturato da 7,9 miliardi. È quanto certifica uno studio di Cdp (Cassa depositi e prestiti). (Sole 24 Ore)
Se l’Italia è la regina incontrastata, lo scettro è saldamente in pugno a Fincantieri. Il Gruppo, con sede centrale a Trieste, realizzerà più della metà delle nuove navi da crociera in consegna, a livello globale, fino al 2039: addirittura il 56%. L’1% dei cantieri genovesi T Mariotti completa la robusta frazione tricolore.
Piazza d’onore alla Germania: Meyer Werft accumula il 19% tra i cantieri di casa, 14%, e quelli finlandesi di Turku, 5%. Al terzo posto i francesi di Chantiers de l’Atlantique con il 14%. L’ultima fetta del 10% va suddivisa tra gli altri Paesi del mondo.
Inoltre, sottolinea il report, “la navalmeccanica italiana attiva un ampio ecosistema di fornitori e servizi specializzati“. Significa che la produzione di “navi e strutture galleggianti concentra circa il 36% del valore aggiunto complessivo della filiera, pari 1,7 miliardi di euro su 4,8. Intorno al core si sviluppa una filiera ampia e diversificata, che genera oltre 3 miliardi di euro di valore aggiunto, nei comparti a monte e a valle”.
Il target di riferimento per Italia e Francia è il segmento passeggeri, che pesa, rispettivamente, per il 75% e il 64% del loro export di settore e nel quale rappresentano il 20% e il 12% del mercato globale. La Germania si distingue per le navi cargo di piccole dimensioni.
Se il comparto passeggeri (navi da crociera e traghetti) incide per poco più del 2%, l’Asia sta invece scalando la vetta in termini di volumi. Sugli scudi, in particolare, la Cina, via via cresciuta dall’inizio del XXI secolo: suoi oltre la metà della produzione mondiale e il 60% degli ordini.
A ruota Corea e Giappone, sempre per quanto riguarda i volumi, campo nel quale l’Europa resta più a margine, intorno al 3% della produzione totale, in base ai dati aggiornati nel 2025.
Dalle crociere a Civitavecchia 1,5 miliardi sull’economia regionale
E i benefici delle crociere si vedono eccome. Quelle che fanno scalo a Civitavecchia generano un impatto economico sull’economia del Lazio pari a 1,5 miliardi di euro, con un contributo al Pil regionale di 714 milioni, sostenendo quasi 11mila posti di lavoro per 322 milioni di euro di salari.
A scattare la fotografia il report Cruise Port Profile: Civitavecchia,realizzato da Oxford Economics per Clia, l’associazione che raggruppa tutte le grandi compagnie di crociera del mondo.
Nel 2024 la spesa direttamente riconducibile agli scali crocieristici del porto laziale ha raggiunto il miliardo di euro, di cui 671 milioni attribuibili a passeggeri ed equipaggi e 329 milioni alle compagnie tra diritti, tasse portuali, rifornimenti e manutenzioni.
Una spesa che ha generato ulteriori 324 milioni di euro “indiretti” lungo la filiera dei fornitori e 187 milioni derivanti dei consumi dei lavoratori, portando l’output complessivo per il Lazio a 1,5 miliardi.
Sul fronte occupazionale, ai 7.440 posti di lavoro diretti si sommano 1.940 posti nella catena di fornitura e circa 1.540 generati dalla spesa dei salari, per un totale di quasi 11mila occupati. I settori più coinvolti sono l’accoglienza e la ristorazione, con oltre 2.900 posti di lavoro e 122 milioni di contributo al Pil, seguiti dal commercio (1.902 posti) e dal comparto culturale e del tempo libero (1.750 posti, 119 milioni di PIL).
Il dato forse più significativo riguarda la capacità dello scalo di alimentare l’intera filiera turistica regionale. Oltre la metà dei passeggeri in turnaround (54%) trascorre almeno una notte a Roma, con una permanenza media di 3,3 notti. Con più di un terzo (36%) che pernotta in altre destinazioni italiane per una media di 4,4 notti, il porto si conferma quindi come un vero e proprio moltiplicatore di presenze.
Anche la spesa riflette questa dinamica: i passeggeri in transito che raggiungono Roma spendono in media 229 euro a persona, contro gli 82 euro di chi resta a Civitavecchia, mentre i passeggeri in turnaround arrivano complessivamente a 395 euro a testa considerando anche le spese sostenute nella Capitale.
I dati di geolocalizzazione confermano una distribuzione ampia dei flussi: oltre a Civitavecchia, visitata dal 60% dei passeggeri in transito e dal 73% di quelli in turnaround, i luoghi più frequentati sono il centro storico di Roma, Colosseo, Foro Romano e Vaticano, con presenze significative a Trastevere, via del Corso e Villa Borghese.
A Civitavecchia, invece, passeggeri ed equipaggi hanno speso 158 milioni di euro, che hanno attivato 234 milioni di output economico, 122 milioni di Pil e quasi 2mila posti di lavoro. Il commercio al dettaglio assorbe la quota maggiore (27%), seguito da ristorazione (23%) e trasporti (18%). Tra chi sceglie di pernottare in città, il 64% si rivolge all’hôtellerie e il 17% a bed & breakfast e guest house, con una permanenza media di 1,4 notti.
«L’impatto delle attività crocieristiche – sottolinea Francesco Galietti, direttore Clia Italia – non si esaurisce in banchina, ma genera una filiera che attraversa produttori e fornitori locali, commercio, ristorazione, trasporti, cultura e ricettività, lasciando ricchezza diffusa sul territorio. Civitavecchia ne è un esempio evidente, perché il porto funziona da porta d’ingresso per Roma e per l’intero Lazio, sostenendo migliaia di famiglie che vivono di questa economia».
Se circa otto crocieristi su 10 provengono dall’estero, gli Stati Uniti sono il primo mercato di riferimento, seguiti da Italia, Regno Unito, Canada, Francia e Germania. Il 63% dei passeggeri in transito e il 49% di quelli in turnaround visitava Civitavecchia per la prima volta, a conferma del ruolo della crocieristica nell’intercettare pubblici che altrimenti difficilmente raggiungerebbero il territorio.
Lo studio, infine, evidenzia come Civitavecchia benefici di una stagione crocieristica estesa e relativamente equilibrata, che va da maggio a ottobre con una media di circa 450mila visitatori al mese. Il rapporto tra il mese di maggiore e quello di minore affluenza è di 6 a 1, in linea con la media del Mediterraneo occidentale (5 a 1) e molto distante dal Mediterraneo orientale, dove il divario raggiunge il 47 a 1.